

Adquirir um imóvel próprio é uma decisão significativa e complexa, que requer planejamento e entendimento do mercado imobiliário. Este guia oferece uma análise detalhada dos processos envolvidos na compra de um imóvel, incluindo conselhos sobre financiamento, escolha de localizações e a importância do conhecimento das condições do mercado atual.
Adquirir um imóvel próprio é um marco importante na vida de muitas pessoas. Este processo exige não apenas recursos financeiros, mas também compreensão do mercado imobiliário, estratégias de financiamento, e considerações sobre localização e estilo de vida. Durante os últimos anos, a busca por imóveis próprios tem se intensificado, em parte estimulada por taxas de juros reduzidas e a busca por ativos mais seguros. A decisão de compra pode ser influenciada por uma série de fatores, incluindo a estabilidade econômica, mudanças nas necessidades pessoais e a evolução das preferências em relação ao espaço, conforto e sustentabilidade. Além disso, a pandemia de COVID-19 trouxe novas dinâmicas, com muitas pessoas buscando imóveis com espaços externos e áreas adequadas para trabalhar em casa.
A posse de um imóvel vai além da segurança habitacional; ela representa estabilidade financeira e a possibilidade de personalizar uma residência de acordo com gostos pessoais. Além disso, é considerado um investimento de longo prazo, servindo como proteção contra a inflação e potenciais flutuações econômicas. Possuir um imóvel também pode resultar em benefícios fiscais, dependendo da legislação local. Além disso, o sentimento de segurança e pertencimento que vem com a propriedade de um bem imóvel não é mensurável apenas em termos financeiros; muitas pessoas experienciam um aumento da qualidade de vida e da satisfação pessoal ao transformar uma casa em um verdadeiro lar.
O primeiro passo crucial é assegurar uma avaliação precisa da capacidade financeira. Isso inclui a análise das economias disponíveis para a entrada, potencial de crédito e a escolha da melhor modalidade de financiamento. Em geral, recomenda-se reservar ao menos 20% do preço do imóvel para a entrada. Porém, este percentual pode variar. Algumas instituições financeiras oferecem modalidades com entradas menores, mas é importante considerar que uma entrada maior pode resultar em menores parcelas e juros ao longo do financiamento.
Ao considerar as opções de financiamento, é essencial ter em mente os seguintes pontos:
A localização do imóvel é um dos fatores mais decisivos. Vivenciar uma qualidade de vida adequada implica avaliar a infraestrutura local, acesso a serviços essenciais, segurança pública e potencial de valorização imobiliária. Aliar preferências pessoais, como proximidade do trabalho ou centros de lazer, também é necessário. Além disso, a pesquisa sobre o desenvolvimento futuro da região pode ser determinante; áreas em crescimento podem apresentar a melhor valorização a longo prazo.
Os aspectos a serem considerados incluem:
| Tipo de Imóvel | Características |
|---|---|
| Apartamento | Comumente localizado em áreas urbanas, oferece facilidades como segurança e áreas comuns. Ideal para quem busca um estilo de vida mais dinâmico, embora a falta de espaço externo possa ser uma desvantagem para algumas famílias. |
| Casa | Ideal para aqueles que buscam mais espaço e privacidade, geralmente em regiões suburbanas. Proporciona liberdade para renovação e personalização, com a vantagem de áreas externas que podem ser desfrutadas em família. |
| Sobrado | Opção tradicional em várias cidades, combina espaço e economia de construção vertical. É uma alternativa interessante para quem deseja um espaço maior sem sair do centro urbano. |
| Casa Geminada | Uma abordagem inteligente de economia em terrenos, onde duas casas são construídas em um único lote. Essa configuração pode ser atraente por permitir um preço acessível, mantendo um certo grau de privacidade. |
| Apartamento Studio | Imóveis que combinam a sala de estar, quarto e cozinha em um único ambiente. Ideal para solteiros ou casais jovens em busca de praticidade e menor custo, mas que pode ser um desafio em termos de espaço. |
Segundo dados do Instituto Brasileiro de Geografia e Estatística (IBGE), houve um aumento na procura por imóveis residenciais em regiões metropolitanas. Além disso, a digitalização dos processos de compra proporcionou maior transparência nas transações. A volatilidade do mercado econômico, no entanto, ainda representa um desafio, exigindo cautela e uma visão estratégica. Com o crescente uso de plataformas online para busca de imóveis, os consumidores têm à sua disposição uma gama mais ampla de informações sobre imóveis disponíveis, incluindo comparações de preços, avaliações e feedbacks de antigos moradores.
As tendências atuais indicam que:
Documentos pessoais, comprovantes de renda, extratos bancários e, no caso de financiamento, cópia do contrato assinado. Além disso, é importante possuir a certidão de nascimento ou casamento, além de comprovante de endereço e os registros que sustentem o histórico financeiro.
Sim, muitas vezes os preços listados são negociáveis. Deve-se fazer uma oferta justa baseada em pesquisa de mercado. A negociação pode ser influenciada por fatores como o tempo que o imóvel está à venda e a situação do mercado local.
Despesas como escritura, registro, ITBI (Imposto de Transmissão de Bens Imóveis) e taxas de cartório devem ser incluídas no orçamento. Adicionalmente, recomenda-se reservar um valor para eventuais reformas e manutenção que podem ser necessárias após a compra.
É essencial realizar uma pesquisa aprofundada sobre a propriedade e a área, além de considerar a contratação de um profissional confiável, como um corretor de imóveis, para evitar fraudes e garantir que todos os documentos estejam em ordem.
Investir em imóveis para aluguel pode ser uma ótima maneira de gerar renda passiva. Contudo, é crucial avaliar a localização, o perfil de inquilinos e os custos de manutenção, além de estar preparado para lidar com possíveis vacâncias e os desafios de gerenciar um inquilino.
Comprar um imóvel próprio é um passo que requer planejamento e cuidadosa consideração dos fatores financeiros e pessoais. Ao tomar decisões informadas sobre financiamentos, localizações e tipos de imóvel, os compradores podem garantir um investimento seguro e um lar que atenda suas necessidades a longo prazo. É fundamental manter-se atualizado sobre as tendências do mercado e as necessidades pessoais, assim como estar ciente de que a compra de um imóvel é uma das decisões financeiras mais significativas da vida de uma pessoa. Portanto, delegar corretamente a pesquisa, análise e avaliação ao longo desse processo pode fazer a diferença entre uma compra satisfatória ou uma escolha fadada a arrependimentos.
A consultoria imobiliária tem emergido como uma ferramenta valiosa para novos compradores, oferecendo conhecimento profissional sobre o mercado, identificação de oportunidades e orientação sobre processos jurídicos e financeiros. Contratar um consultor pode ajudar a economizar tempo e dinheiro, além de minimizar riscos associados à compra. Consultores experientes não apenas direcionam os compradores para imóveis que se ajustam ao seu perfil financeiro e às suas necessidades de estilo de vida, mas também oferecem insights sobre o potencial de valorização a longo prazo e considerações de investimento.
Além disso, uma consultoria pode ajudar a navegar pelas complexidades das documentações necessárias e garantir que todos os aspectos legais estejam em conformidade, evitando problemas futuros que possam surgir após a compra. Muitas vezes, o valor pago a um consultor pode ser recuperado por meio de negociações mais bem-sucedidas e escolhas de imóveis mais acertadas.
A preparação é uma etapa fundamental no processo de compra. Antes de qualquer visita a um imóvel ou reunião com um corretor, é aconselhável que compradores potenciais avaliem suas finanças com um consultor financeiro, se possível. Entender sua capacidade de pagamento e o impacto da compra nas finanças futuras pode prevenir surpresas desagradáveis mais tarde.
Assim, um bom planejamento inclui a definição de um orçamento claro e realista, que deve considerar todos os custos associados como taxas de registro, impostos e potenciais custos de manutenção. Os compradores também devem criar uma lista de prioridades quanto à localização, tamanho do imóvel e características desejadas, o que pode auxiliar na filtragem de opções que não atendem às suas necessidades.
À medida que a sociedade evolui, o mercado imobiliário também passa por transformações significativas. A crescente urbanização, a digitalização dos serviços e a mudança nos estilos de vida estão moldando as expectativas e as ofertas. O futuro pode envolver um aumento na demanda por imóveis inteligentes e sustentáveis, onde a eficiência energética e a integração de tecnologia na vida cotidiana se tornam fundamentais.
A tendência de coabitação, onde espaços são projetados para promover comunidade e interação, também pode ser uma força motriz no desenvolvimento imobiliário do futuro. As empresas imobiliárias que captem essas mudanças, adaptando-se e inovando nos seus serviços, estarão melhor posicionadas para atender as necessidades emergentes dos compradores.
Em resumo, a compra de um imóvel é um processo multifacetado que envolve considerações financeiras, emocionais e logísticas. Ter uma boa compreensão do mercado, explorar as diversas opções disponíveis e estar ciente dos próprios objetivos e necessidades é vital para ter sucesso nesta jornada. Ao final, adquirir um imóvel próprio é mais do que um ato financeiro; é uma construção de um espaço que refletirá a história, os valores e os sonhos de uma vida.



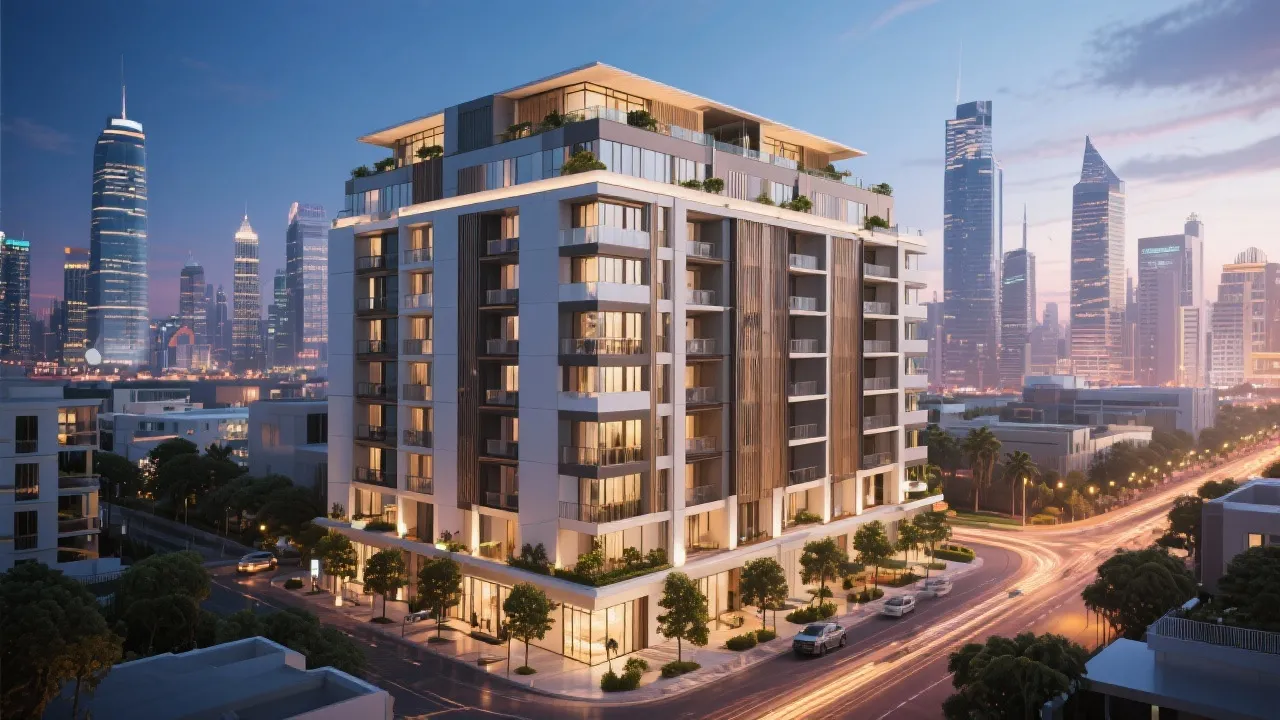
Vitacon Jardins stands as a beacon of modern urban living, offering exquisite residential experiences in a vibrant part of the city. This article delves into the distinct features and benefits of residing in Vitacon Jardins, an emblem of architectural elegance, community integration, and high-quality urban life.
Ter um imóvel próprio é um objetivo almejado por muitos, representando segurança e independência. No mercado atual, adquirir uma casa envolve entender várias questões como financiamento, localização, e as tendências do mercado imobiliário. Saiba como você pode tornar esse sonho uma realidade, explorando as etapas e informações essenciais para tomar uma decisão consciente.
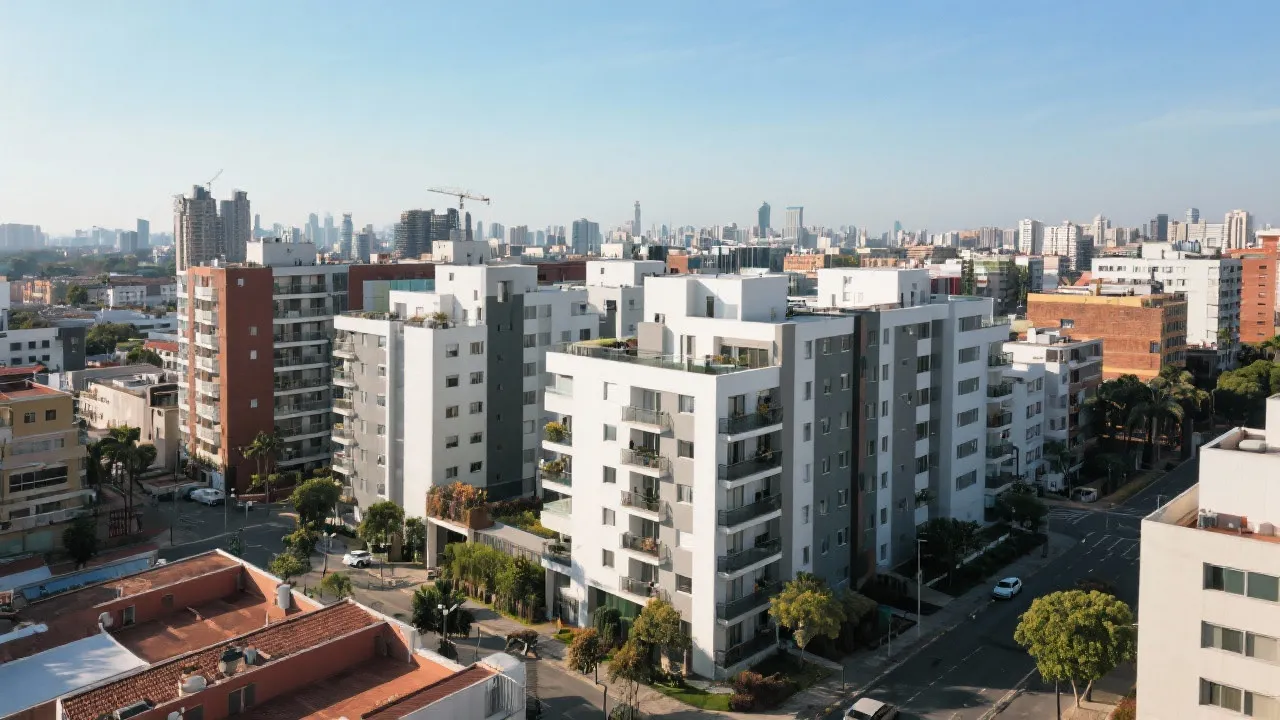
Comprar um apartamento direto com a construtora na Zona Norte oferece diversas vantagens, incluindo preços mais acessíveis e a possibilidade de personalizações. Conheça mais sobre as oportunidades de adquirir imóveis nessa região de São Paulo, reconhecida por sua infraestrutura e qualidade de vida crescentes. Este artigo fornece insights de um especialista sobre o mercado imobiliário local e responde a dúvidas comuns sobre o processo de compra direto com a construtora.
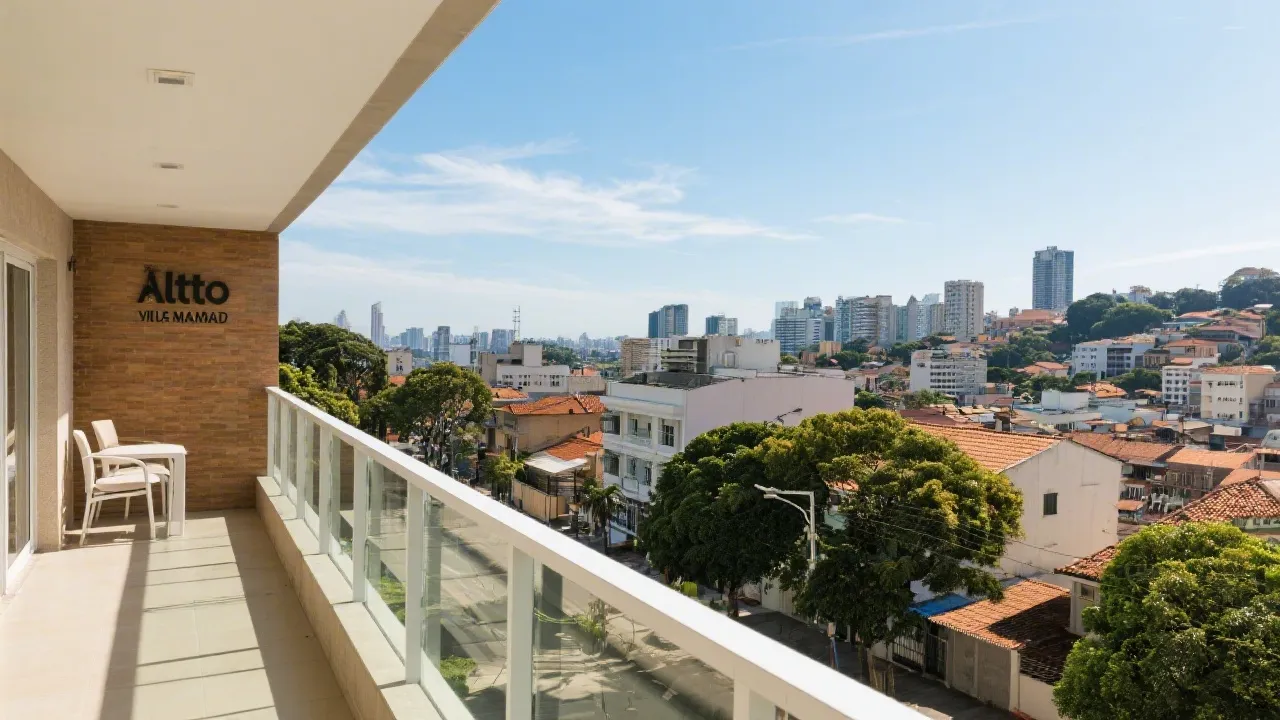
Altto Vila Madalena is an esteemed residential development in a vibrant district known for its cultural significance and dynamic lifestyle. Situated in a sought-after location, it offers a unique blend of modern architecture and local charm, attracting those seeking both comfort and convenience. Explore the distinctive features and benefits of making Altto Vila Madalena your next home.
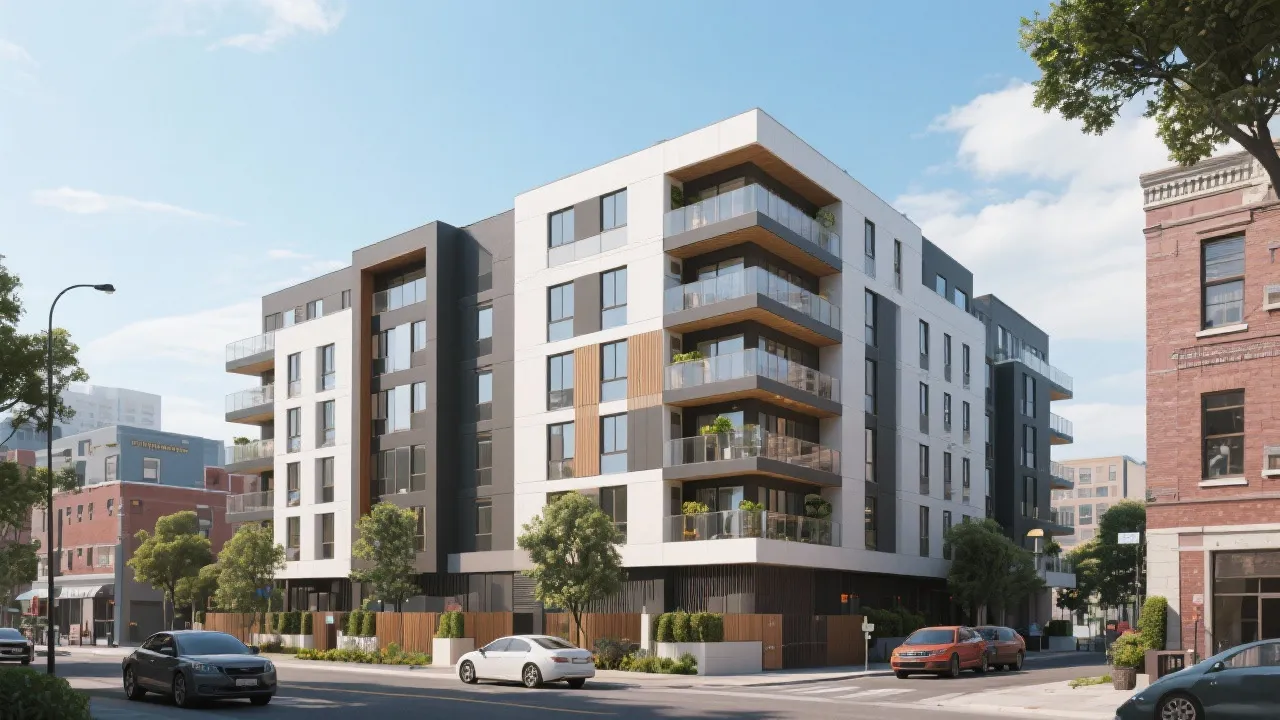
Descubra oportunidades incríveis para adquirir seu apartamento direto com a construtora na Zona Norte. Esta região emergente é conhecida por sua infraestrutura completa e acesso facilitado às principais vias urbanas. Com a opção de comprar diretamente de construtoras, os futuros moradores podem garantir condições especiais e personalizações inéditas em seus imóveis.
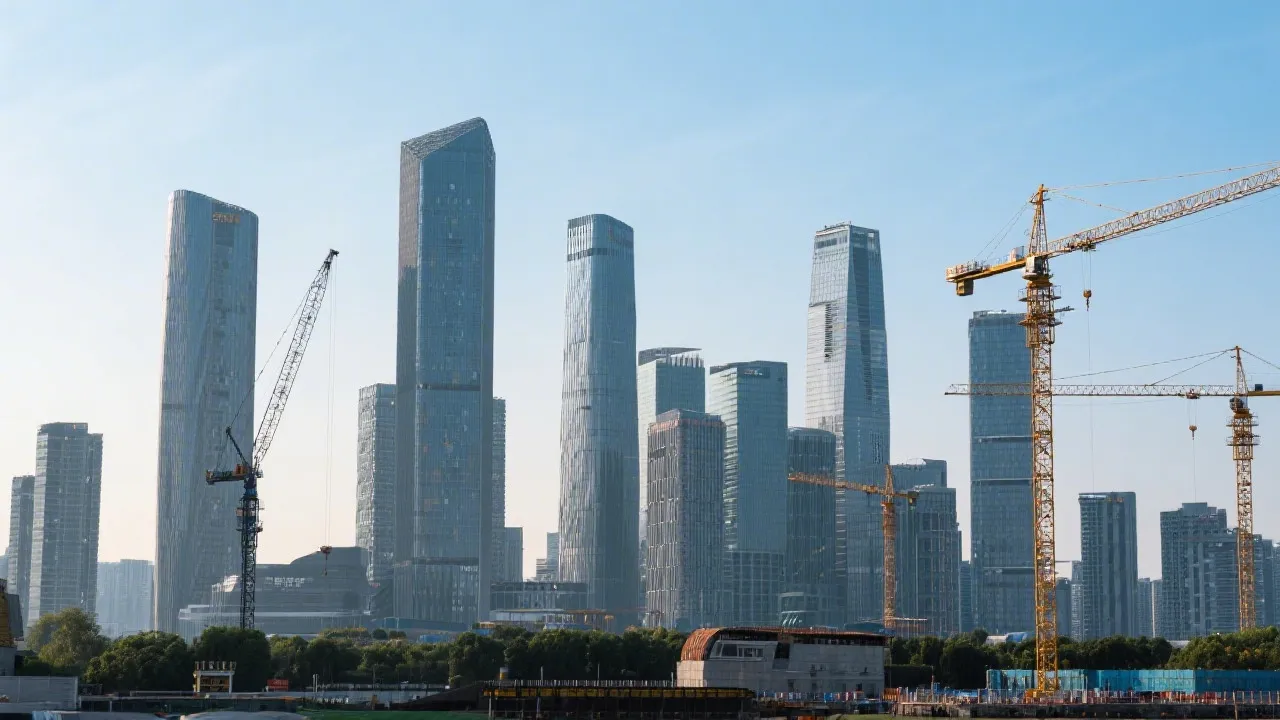
As incorporadoras desempenham um papel crucial no setor imobiliário, transformando terrenos vazios em edifícios imponentes e bairros vibrantes. Estas empresas gerenciam todas as etapas de desenvolvimento, desde a aquisição do terreno até a entrega do imóvel, contribuindo significativamente para a economia e o tecido urbano das cidades.